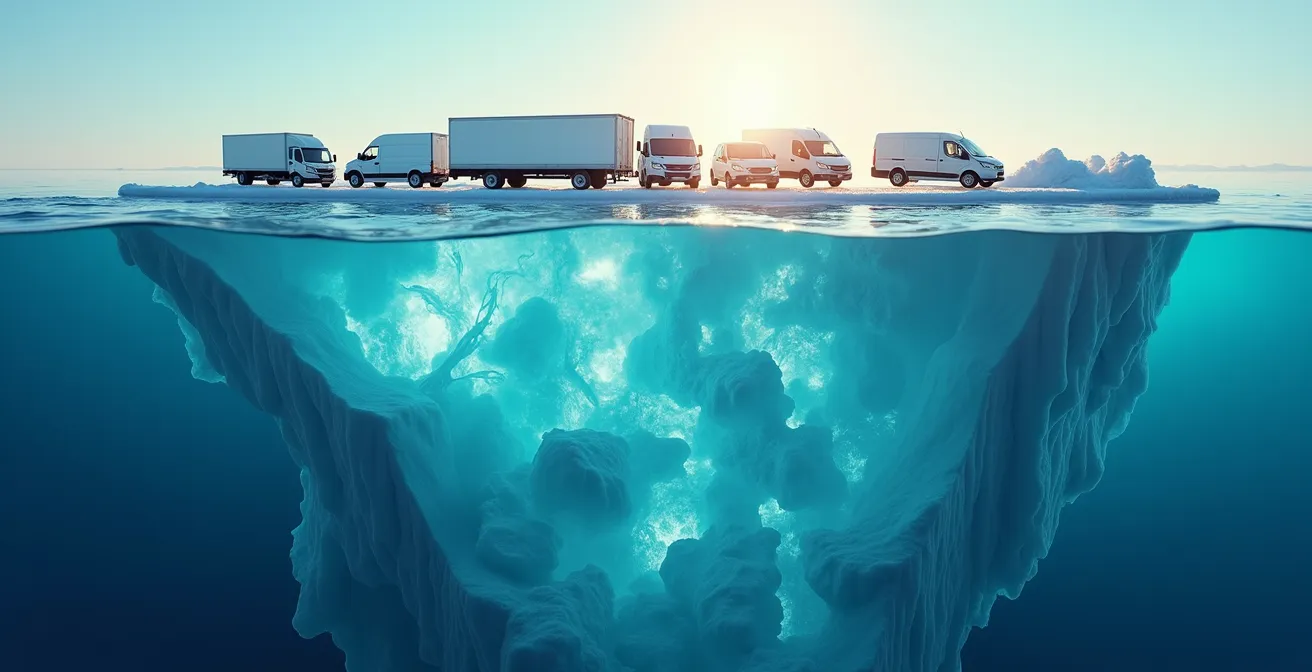
Focaliser sur le prix d’achat est une erreur de gestion stratégique : il ne représente souvent que 40% du Coût Total de Possession (TCO) d’un véhicule de flotte.
- La fiscalité française (TVS, AEN, amortissement) et les coûts opérationnels « invisibles » (immobilisation, valeur résiduelle) sont les véritables arbitres de la rentabilité.
- Un véhicule électrique, malgré un coût d’acquisition plus élevé, peut générer des économies substantielles grâce à ces leviers souvent négligés.
Recommandation : Cessez de considérer le TCO comme une simple addition. Adoptez une approche de modélisation financière et fiscale pour révéler le coût réel et optimiser la performance de votre parc automobile.
En tant que directeur financier, votre regard est naturellement attiré par la ligne « investissement » lors du renouvellement de votre flotte automobile. Le prix d’achat est une donnée tangible, immédiate, facile à comparer. On vous parle de Coût Total de Possession (TCO) en listant les postes de dépenses évidents : carburant, assurance, entretien, dépréciation. Ce calcul, bien que juste en apparence, est en réalité incomplet et dangereux pour votre rentabilité. Il omet les 60% restants, la partie immergée de l’iceberg qui détermine la véritable performance économique de votre parc.
Et si la clé n’était pas de négocier âprement le prix facial d’un véhicule, mais de maîtriser l’équation complexe des coûts invisibles ? Ces coûts, ce sont les subtilités de la fiscalité française, l’impact financier d’un véhicule immobilisé, ou encore les variations de la valeur résiduelle. Ce sont ces facteurs, et non le prix catalogue, qui font basculer la rentabilité d’un modèle diesel vers un modèle électrique, ou d’un pneu budget vers un pneu premium. L’approche traditionnelle du TCO vous donne une carte routière obsolète ; il est temps d’adopter le GPS de la modélisation financière.
Cet article n’est pas un guide de plus sur le calcul du TCO. C’est un manuel de stratégie financière appliquée à la gestion de flotte. Nous allons disséquer, chiffres à l’appui, les postes de coûts et de gains que la plupart des entreprises ignorent, vous donnant ainsi les clés pour prendre des décisions d’investissement basées non plus sur le prix, mais sur la performance économique globale et durable de votre parc.
Pour vous permettre de naviguer efficacement à travers les différents leviers de performance de votre flotte, cet article est structuré pour aborder chaque composant clé du TCO réel. Vous découvrirez comment la fiscalité, la maintenance et les choix stratégiques transforment radicalement l’équation économique de vos véhicules.
Sommaire : Maîtriser l’équation complète du coût de votre flotte automobile
- TVS, bonus, amortissement : comment la fiscalité française bouleverse le calcul de rentabilité Diesel vs Électrique ?
- Valeur Résiduelle : l’erreur de calcul à 3000 € qui fausse tout votre plan de financement
- Combien vous coûte réellement un véhicule utilitaire immobilisé 3 jours au garage ?
- À partir de quel kilométrage annuel le TCO d’un véhicule électrique devient-il inférieur au diesel ?
- Pneus Premium ou Budget : quel impact réel sur le TCO d’une flotte de 50 véhicules ?
- Avantage en nature (AEN) électrique : l’abattement fiscal que votre comptable oublie peut-être
- Pied de facture gazole : comment appliquer légalement la répercussion de la hausse du carburant (Loi LOM) ?
- Comment calculer le ROI d’une flotte 100% électrique pour une PME de 50 salariés ?
TVS, bonus, amortissement : comment la fiscalité française bouleverse le calcul de rentabilité Diesel vs Électrique ?
La fiscalité automobile en France n’est pas un simple poste de dépense, c’est le principal arbitre dans le match de rentabilité entre les motorisations. Penser que le TCO se résume à comparer le prix du diesel à celui de l’électricité est une erreur d’analyse fondamentale. Les mécanismes fiscaux, notamment la Taxe sur les Véhicules de Société (TVS), les bonus écologiques et les règles d’amortissement, créent des distorsions qui peuvent inverser complètement le résultat économique. Un véhicule électrique, plus cher à l’achat, bénéficie d’une exonération totale de TVS, tandis qu’un véhicule diesel y est lourdement soumis. De plus, son plafond d’amortissement est bien plus élevé, permettant des déductions fiscales supérieures.
L’impact de ces leviers est massif. Une étude de cas réalisée pour une flotte de 500 véhicules a démontré qu’un passage à seulement 50% de motorisation électrique pouvait engendrer plus de 600 000€ d’économies annuelles, uniquement grâce à l’optimisation fiscale. Ces gains ne proviennent pas du coût de l’énergie, mais d’une cascade d’avantages : exonération de TVS, abattement sur les Avantages en Nature (AEN) et meilleure récupération de la TVA. Ignorer cette dimension, c’est comme piloter un navire en ne regardant que la météo et en ignorant les courants marins.
Le calcul de rentabilité ne peut donc plus être linéaire. Il doit intégrer une modélisation fiscale dynamique qui simule l’impact de chaque choix de véhicule sur votre compte de résultat. La question n’est plus « combien coûte ce véhicule ? », mais « quelle est la performance financière nette de ce véhicule après optimisation de tous les leviers fiscaux disponibles ? ».
Plan d’action : votre audit fiscal de flotte en 5 étapes
- Modélisation des scénarios TCO : Intégrez systématiquement AEN, TVS, TVA et coûts énergétiques projetés pour comparer la performance financière nette de chaque véhicule.
- Revue des contrats : Auditez vos contrats de mise à disposition des véhicules pour sécuriser la déduction de TVA, notamment en définissant une contrepartie financière claire.
- Optimisation de l’AEN : Analysez le profil d’usage de chaque collaborateur pour choisir la méthode de calcul de l’Avantage en Nature (forfaitaire ou réel) la plus avantageuse par véhicule.
- Analyse de l’infrastructure de recharge : Évaluez le ROI d’une infrastructure de recharge interne en incluant les économies de coût et le potentiel de revenus via une ouverture au public.
- Veille législative active : Mettez en place un processus de suivi des projets de loi de finances pour anticiper les évolutions des contraintes et des avantages fiscaux à l’horizon 2030-2035.
Valeur Résiduelle : l’erreur de calcul à 3000 € qui fausse tout votre plan de financement
La valeur résiduelle (VR), ou la valeur de votre véhicule à la fin de sa période d’utilisation, est l’un des piliers du calcul du TCO. Or, elle est souvent sous-estimée ou basée sur des moyennes qui ne reflètent pas la réalité. Une erreur de quelques points de pourcentage sur la VR peut représenter plusieurs milliers d’euros par véhicule, faussant ainsi l’intégralité de vos plans de financement et de vos prévisions de coûts. La dépréciation n’est pas une ligne droite. En effet, un véhicule neuf perd entre 15 et 30% de sa valeur initiale dès la première année de circulation sur le marché français, une chute vertigineuse qu’il faut anticiper.
La VR n’est pas une fatalité, mais une variable que vous pouvez influencer. Des facteurs que l’on pourrait croire secondaires ont un impact direct et mesurable. Un véhicule utilitaire de couleur blanche, standard et largement demandé sur le marché de l’occasion, conservera une meilleure valeur qu’un modèle de couleur vive et personnalisée. De même, des options comme un attelage, une galerie de toit ou une climatisation sont des investissements qui se répercutent positivement sur la valeur de revente, car elles répondent aux besoins du marché secondaire.
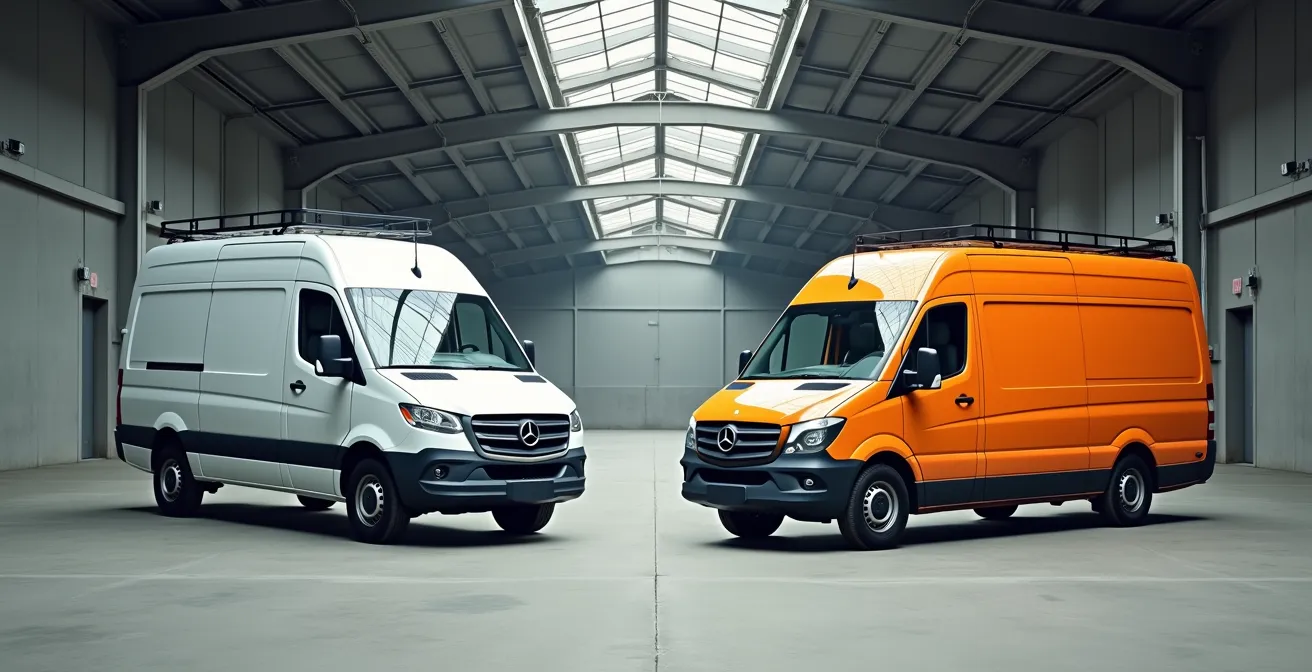
L’arbitrage doit donc se faire en connaissance de cause. Investir 500€ dans une option pertinente peut vous faire gagner 1000€ sur la VR trois ans plus tard. À l’inverse, économiser sur une couleur standard peut vous coûter cher à la revente. La gestion stratégique de la valeur résiduelle implique d’anticiper la demande du marché de l’occasion au moment de la configuration initiale de vos véhicules. C’est un exercice de prévision qui transforme une dépense en investissement et qui a un impact direct sur le coût global de votre flotte.
Combien vous coûte réellement un véhicule utilitaire immobilisé 3 jours au garage ?
Le coût de l’immobilisation d’un véhicule est le « coût invisible » par excellence, celui que l’on ne voit jamais sur une facture mais qui pèse lourdement sur la productivité et la marge de l’entreprise. Comme le souligne Alexandre Nepveu, Directeur de la gestion des véhicules chez Orange, les TCO ont augmenté de 35% en moyenne ces deux dernières années, et une grande partie de cette hausse est liée à des facteurs opérationnels comme la maintenance et l’immobilisation. Quand un véhicule est au garage, le coût ne se limite pas à la réparation. Il inclut la perte de chiffre d’affaires, le salaire du collaborateur immobilisé, les pénalités de retard de livraison, et le coût de location d’un véhicule de remplacement.
Ce coût varie drastiquement selon le secteur d’activité. Un véhicule utilitaire léger immobilisé représente une perte sèche qui peut rapidement atteindre des sommes conséquentes, bien au-delà du simple coût de la main-d’œuvre mécanique. L’analyse précise de ce coût est une étape essentielle pour justifier des investissements dans la maintenance préventive ou dans des véhicules plus fiables, même si leur prix d’achat est supérieur.
Pour quantifier ce coût caché, il est essentiel de l’analyser par type d’activité. Le tableau suivant, basé sur des données de marché, illustre l’impact financier direct d’une seule journée d’immobilisation.
| Type d’activité | Coût journalier d’immobilisation | Éléments inclus |
|---|---|---|
| Artisan BTP | 450-650€/jour | Perte de marge, salaire technicien, location VU remplacement |
| Livreur urbain | 350-500€/jour | Pénalités retard, location, perte CA |
| Traiteur (camion frigo) | 800-1200€/jour | Perte marchandise, contrats annulés, location spécialisée |
Face à ces chiffres, la stratégie change. Choisir un véhicule avec un réseau d’entretien plus dense, des délais d’intervention garantis ou des pièces plus disponibles devient une décision économique rationnelle. Le coût de l’immobilisation doit être intégré dans votre modèle TCO comme un risque financier à part entière, à provisionner et à minimiser par des choix stratégiques en amont.
À partir de quel kilométrage annuel le TCO d’un véhicule électrique devient-il inférieur au diesel ?
La question du point de bascule entre l’électrique et le diesel est centrale, mais la réponse est souvent polluée par des idées reçues. La vérité est que, grâce aux leviers fiscaux et à un coût énergétique bien moindre, ce point de bascule arrive beaucoup plus rapidement que ne le pensent la plupart des gestionnaires. L’analyse ne doit pas se faire sur une base mensuelle simple, mais sur la durée totale de détention du véhicule. L’étude TCO Scope 2025 d’Arval est formelle : sur une Peugeot 208, l’électrique devient plus avantageux dès 80 000 km parcourus sur 48 mois, générant jusqu’à 1 832€ d’économies.
Ce calcul intègre l’ensemble des paramètres : coût d’acquisition, valeur résiduelle, fiscalité (TVS, amortissements), coût de l’énergie et maintenance. Pour des véhicules du segment supérieur, l’écart est encore plus spectaculaire. Une Renault Megane E-Tech électrique affiche un TCO jusqu’à 23,5% plus intéressant que sa version hybride, avec des économies pouvant atteindre près de 9 000€ sur la durée du contrat. Ces chiffres démontrent que l’arbitrage en faveur de l’électrique n’est plus une question de conviction écologique, mais une décision de pure rationalité économique pour une part croissante des profils d’usage.
L’équation dépend bien sûr du kilométrage annuel. Un « grand rouleur » qui dépasse les 30 000 km par an amortira le surcoût d’acquisition de son véhicule électrique beaucoup plus vite qu’un collaborateur à usage principalement urbain. Cependant, même pour des kilométrages modérés (autour de 15 000 à 20 000 km/an), l’avantage fiscal est si puissant en France que le point de bascule est souvent atteint avant la fin du contrat de location. La modélisation TCO permet d’identifier précisément, pour chaque profil de collaborateur, la motorisation la plus performante financièrement.
Pneus Premium ou Budget : quel impact réel sur le TCO d’une flotte de 50 véhicules ?
Le poste « pneumatiques » est un exemple parfait de la tyrannie du prix d’achat. Face à un pneu budget deux fois moins cher qu’un pneu premium, le réflexe financier est de choisir l’option la moins coûteuse. C’est pourtant une erreur de calcul qui peut coûter cher à l’échelle d’une flotte. L’analyse TCO révèle une tout autre réalité : un pneu premium, bien que plus onéreux à l’acquisition, se révèle souvent plus économique sur le long terme. Selon les données agrégées par les gestionnaires de flottes, une flotte peut économiser jusqu’à 15% sur le poste pneumatiques grâce à la performance supérieure des modèles premium.
Cette économie provient de trois facteurs clés. Premièrement, la longévité : un pneu premium peut parcourir jusqu’à deux fois plus de kilomètres qu’un pneu budget avant d’atteindre sa limite d’usure. Cela signifie moins de changements, moins d’immobilisation du véhicule et moins de main-d’œuvre. Deuxièmement, la consommation de carburant : grâce à une plus faible résistance au roulement, les pneus premium peuvent réduire la consommation de carburant jusqu’à 3%. Sur des dizaines de milliers de kilomètres et une flotte de 50 véhicules, l’économie se chiffre en milliers d’euros. Enfin, la sécurité, bien que difficilement quantifiable dans le TCO, réduit le risque d’accidents et les coûts associés.
L’analyse comparative suivante illustre comment un surcoût initial sur le prix unitaire se transforme en une économie substantielle sur le coût total pour une flotte de 50 véhicules sur 120 000 km.
| Critère | Pneus Premium | Pneus Budget | Différence |
|---|---|---|---|
| Prix unitaire | 150€ | 75€ | +75€ |
| Durée de vie moyenne | 60 000 km | 30 000 km | +100% |
| Consommation carburant | Référence | +0,2L/100km | +3% |
| Nb changements/véhicule | 2 | 4 | -50% |
| Coût total flotte | 30 000€ | 42 000€ | -12 000€ |
Le choix des pneumatiques n’est donc pas une décision d’achat, mais un arbitrage stratégique. Investir dans la qualité se traduit par une réduction directe et mesurable du TCO, prouvant une fois de plus que le prix le plus bas n’est que rarement synonyme de la meilleure performance économique.
Avantage en nature (AEN) électrique : l’abattement fiscal que votre comptable oublie peut-être
L’Avantage en Nature (AEN) représente la part de l’utilisation personnelle d’un véhicule de société par un collaborateur. C’est un élément de rémunération soumis à cotisations sociales et à l’impôt sur le revenu. Dans le cadre de la transition énergétique, l’État a mis en place un dispositif extrêmement incitatif pour les véhicules électriques, mais qui reste parfois méconnu ou mal appliqué par les services comptables : un abattement significatif sur le calcul de cet AEN. Oublier ce levier, c’est priver l’entreprise et le salarié d’une économie nette substantielle.
Concrètement, pour un véhicule 100% électrique mis à disposition, la réglementation française prévoit un traitement de faveur. D’après le projet de loi de finances, l’abattement est de 50% sur l’AEN, plafonné à 1 964,90€ par an en 2024. De plus, les frais d’électricité engagés par l’employeur pour la recharge du véhicule (que ce soit en entreprise ou au domicile du salarié) ne sont pas pris en compte dans le calcul de cet AEN. C’est un double avantage qui réduit considérablement le coût pour l’entreprise (moins de charges sociales) et augmente le net perçu par le salarié (moins d’impôt).
Pour un directeur financier, s’assurer de la bonne application de cette règle est crucial. Il ne s’agit pas seulement d’un gain financier direct, mais aussi d’un outil puissant pour la marque employeur. Proposer un véhicule électrique devient un argument de rémunération attractif. Il convient donc de vérifier plusieurs points :
- L’abattement de 50% est-il correctement paramétré dans le logiciel de paie ?
- Le plafond annuel de l’abattement est-il bien respecté ?
- Les frais de recharge sont-ils bien neutralisés dans le calcul de l’AEN ?
- Le traitement fiscal de la borne de recharge à domicile, si elle est financée par l’entreprise, est-il correctement documenté ?
Maîtriser le traitement de l’AEN électrique n’est pas une simple tâche administrative ; c’est un acte de gestion financière qui optimise les coûts et renforce l’attractivité de l’entreprise.
Pied de facture gazole : comment appliquer légalement la répercussion de la hausse du carburant (Loi LOM) ?
Pour les entreprises dont la flotte est encore majoritairement composée de véhicules diesel, la volatilité des prix du carburant représente un risque financier majeur. La Loi d’Orientation des Mobilités (LOM) a introduit un mécanisme légal permettant de mieux gérer ce risque : l’indexation du prix du transport sur le coût du carburant. Ce dispositif, souvent appelé « pied de facture gazole », permet de répercuter de manière transparente et contractuelle les variations du prix du gazole sur le prix final facturé au client. Malheureusement, sa mise en œuvre reste souvent floue pour de nombreuses PME.
L’application légale de cette répercussion repose sur une condition sine qua non : elle doit être explicitement prévue dans le contrat commercial liant le transporteur à son client. Le contrat doit définir clairement la formule d’indexation, l’indice de référence utilisé (par exemple, l’indice CNR) et la périodicité de la révision. Sans cette clause contractuelle, toute tentative de répercussion unilatérale est illégale et peut entraîner des litiges commerciaux. La négociation de cette clause devient donc un enjeu stratégique lors de l’établissement des relations commerciales.
Cette gestion contractuelle des coûts du carburant transforme un risque imprévisible en une variable maîtrisée. Elle protège les marges de l’entreprise contre les flambées des prix et offre une visibilité financière accrue. Pour un directeur financier, l’enjeu est double : s’assurer que les équipes commerciales intègrent systématiquement cette clause dans leurs négociations et mettre en place un système de suivi rigoureux pour l’appliquer correctement. Comme le fait remarquer Bertrand Goudard de Direct Fleet, l’environnement réglementaire et économique évolue si vite que « du fait notamment des évolutions fiscales, les modèles qui peuvent entrer dans les car policies ne sont plus les mêmes d’une année sur l’autre ». Cette instabilité rend la contractualisation des risques encore plus vitale.
À retenir
- Le TCO n’est pas une addition de coûts, mais un outil de modélisation financière et fiscale qui révèle la performance économique réelle d’un véhicule.
- Les coûts « invisibles » comme l’immobilisation, la valeur résiduelle et l’impact des choix d’équipements (pneus) sont des leviers de rentabilité décisifs.
- En France, la fiscalité (TVS, AEN, amortissements) est le principal arbitre qui fait basculer la rentabilité en faveur des véhicules électriques, souvent bien avant le seuil kilométrique imaginé.
Comment calculer le ROI d’une flotte 100% électrique pour une PME de 50 salariés ?
Le calcul du Retour sur Investissement (ROI) d’une transition vers une flotte 100% électrique va bien au-delà de la simple comparaison du TCO. Pour une PME de 50 salariés, il s’agit d’une décision stratégique dont les bénéfices se mesurent sur plusieurs plans. Le premier niveau est purement financier et déjà très favorable. Une Peugeot e-208 électrique, par exemple, peut générer une économie de près de 1 000€ par an et par véhicule par rapport à sa version diesel. Pour une flotte de 20 véhicules au sein d’une PME, cela représente déjà une économie directe de 20 000€ par an.
Cette économie est principalement tirée par un coût énergétique radicalement plus bas. En France, selon une étude de 2023, un conducteur dépense en moyenne 539,50€ par an pour recharger son véhicule électrique (avec 85% de recharge à domicile), contre 1 526€ de carburant pour un véhicule diesel équivalent. À cela s’ajoutent les gains fiscaux massifs (zéro TVS, AEN réduit) et des coûts de maintenance inférieurs (pas de vidange, moins d’usure des freins).
Cependant, un calcul de ROI complet doit intégrer les gains « cachés », qui sont tout aussi importants pour un dirigeant de PME. L’électrification de la flotte a un impact direct sur l’image de l’entreprise et sa politique RSE, un critère de plus en plus discriminant dans les appels d’offres publics et privés. Elle garantit également l’accès sans restriction aux Zones à Faibles Émissions (ZFE), évitant ainsi toute interruption d’activité. Enfin, proposer un véhicule électrique est un puissant levier d’attractivité et de fidélisation des talents, un « bonus » net d’impôt très apprécié des collaborateurs. Le véritable ROI est donc la somme de ces économies directes et de la valorisation de ces avantages compétitifs et humains.
L’analyse du TCO, lorsqu’elle est menée avec une rigueur financière, révèle que le prix d’achat n’est qu’une information parmi d’autres. La véritable maîtrise des coûts de votre flotte réside dans votre capacité à modéliser, anticiper et optimiser les variables fiscales et opérationnelles. L’étape suivante consiste à appliquer cette méthodologie à votre propre parc pour identifier les gisements d’économies et construire un plan de transition rentable. Évaluez dès maintenant la solution la plus adaptée à vos besoins spécifiques pour transformer un centre de coût en un levier de performance.